O primeiro conceito a ensinar na educação financeira para adolescentes é o registro: anotar tudo que entra e sai durante uma semana. Sem esse dado de base, qualquer conversa sobre orçamento parte de suposições, e não de fatos. Esse ponto de partida vale para jovens de 12 a 17 anos, independentemente do valor da mesada ou da situação financeira da família.
Ao longo deste artigo você vai encontrar a ordem dos quatro conceitos que estruturam os primeiros conceitos de dinheiro para jovens, um exemplo da mesma semana de mesada com e sem registro, os três formatos de mesada e o que cada um ensina na prática, além do que checar antes de abrir uma conta digital para menor de idade.
Por que o registro vem antes de tudo na educação financeira para adolescentes
Montar um orçamento sem saber para onde o dinheiro vai é como tentar ajustar uma receita sem saber os ingredientes que já estão na cozinha. O registro resolve esse problema: transforma uma sensação vaga em dado concreto. O Banco Central do Brasil, no programa de Cidadania Financeira, organiza a educação financeira em torno do tripé PLA-POU-CRÉ (planejamento, poupança e crédito), e o registro é a base que torna o planejamento possível.
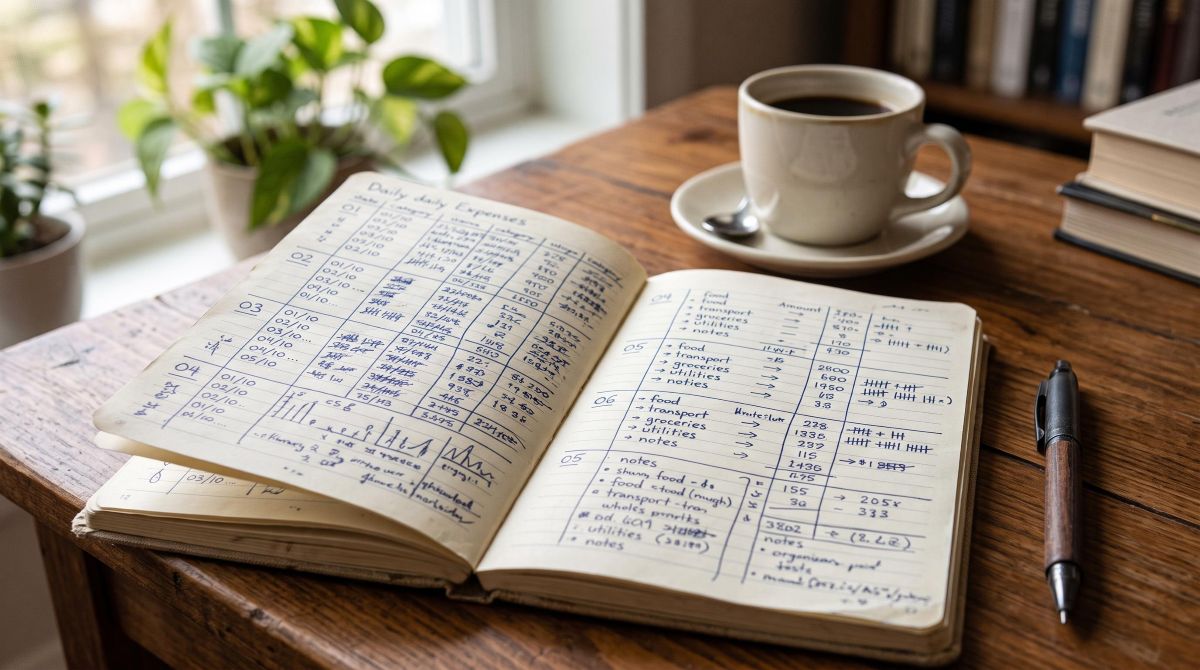
O formato do registro importa menos do que o hábito de fazê-lo. Um caderno, uma nota no celular ou uma planilha simples cumprem a mesma função. O que muda com o registro é a qualidade da informação disponível para tomar decisões.
A experiência mais comum entre adolescentes que ainda não registram é chegar à quarta-feira sem dinheiro e sem saber exatamente por quê. Esse momento de confusão, que pode parecer apenas falta de sorte, costuma ter uma explicação bem concreta quando os gastos estão anotados. O registro não resolve o problema por si só, mas torna o problema visível, e só o que é visível pode ser mudado.
A ordem dos conceitos de educação financeira para adolescentes: do registro ao crédito
Depois de uma semana de registro, o adolescente já tem dados reais para trabalhar. A partir daí, os conceitos se encaixam numa sequência de quatro etapas, e cada uma constrói sobre a anterior.
Etapas 1 e 2: anotar o que entra e sai e montar o orçamento da mesada
A etapa 1 é o registro de uma semana completa: anotar cada entrada (mesada, bico, presente em dinheiro) e cada saída (lanche, transporte, assinatura de streaming, compra por impulso). Sem julgamento, sem meta ainda. O objetivo é só ter o dado.
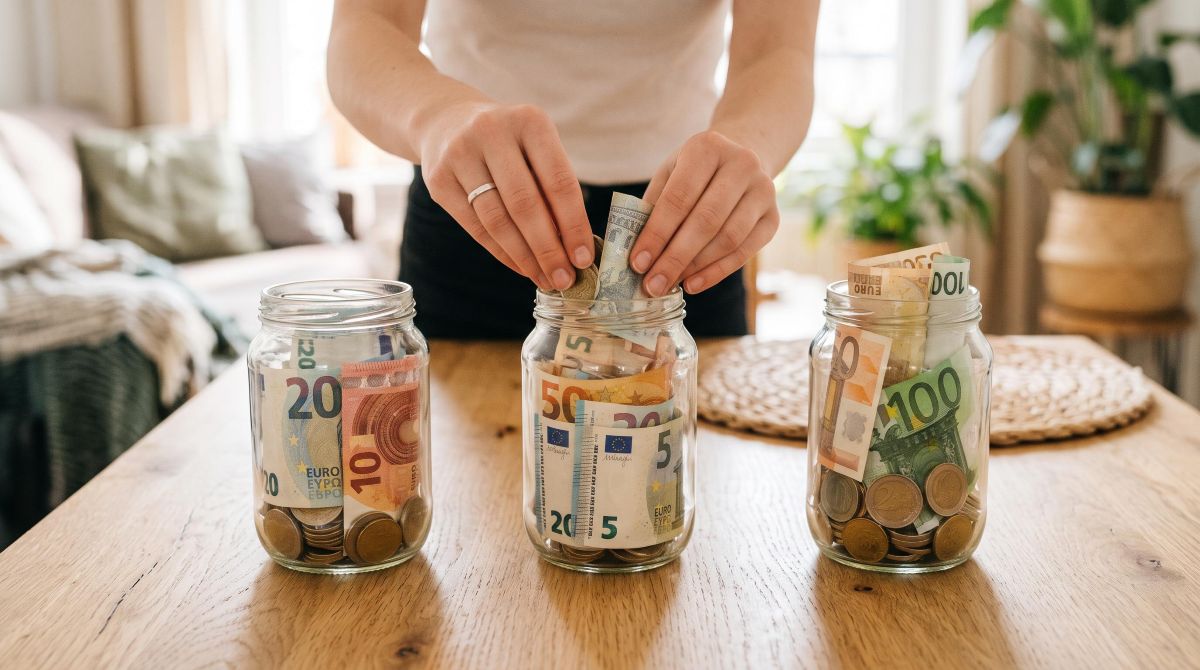
Com esse dado em mãos, a etapa 2 é dividir o valor da mesada em categorias antes de gastar. Como referência ilustrativa, considere uma mesada de R$ 120 por semana (valor de exemplo, cada família define o seu):
- R$ 60 para gastos do dia a dia (transporte, alimentação, material escolar)
- R$ 40 para lazer (cinema, jogos, saídas com amigos)
- R$ 20 para reserva
Esses números são apenas um modelo. O que importa é que o adolescente decida, antes de gastar, para onde cada parte vai. Esse ato de nomear o dinheiro é o que o Banco Central do Brasil chama de planejamento dentro do tripé PLA-POU-CRÉ.
Etapas 3 e 4: guardar para uma meta e entender juros compostos
A etapa 3 introduz a poupança com propósito. Guardar R$ 20 por semana sem um objetivo concreto tende a não durar. Guardar R$ 20 por semana para comprar um item de R$ 300 em três meses (valor ilustrativo) cria um horizonte claro. Dar nome e prazo à meta transforma a reserva em algo com sentido.
A etapa 4 é o crédito, e o ponto de entrada aqui não é usar crédito, mas entender como os juros compostos funcionam. Um exemplo ilustrativo: uma dívida de R$ 100 com juros de 10% ao mês chega a R$ 110 no primeiro mês, R$ 121 no segundo e R$ 133 no terceiro, sem que nenhum novo gasto seja feito. Mostrar esse crescimento com números concretos, rotulados como ilustrativos, costuma ter mais impacto do que qualquer explicação teórica. Vale lembrar que o score de crédito começa a ser construído quando o jovem acessa crédito pela primeira vez, por isso quem quiser entender esse processo com antecedência pode ler sobre como construir score de crédito do zero.
A mesma semana de mesada com e sem registro: o que o adolescente descobre
Considere uma mesada de R$ 120 por semana (valor ilustrativo). Sem registro, o cenário costuma ser o seguinte: na segunda e na terça o dinheiro parece suficiente, na quarta já acabou e a causa não é clara. A pessoa responsável pergunta “em que você gastou?”, o adolescente responde “não sei ao certo” e a conversa fica sem saída. Não há dado, só frustração.
Com registro, o mesmo valor e a mesma semana revelam algo diferente. Ao somar as anotações, aparece que R$ 35 foram em lanches comprados por impulso entre as aulas (valor ilustrativo). Esse número não é um julgamento, é uma informação. O adolescente pode decidir continuar gastando dessa forma ou redirecionar parte desse valor para a meta da etapa 3. O que muda é que agora a decisão é consciente.
O registro não diz o que o adolescente deve fazer com o dinheiro. Ele transforma uma sensação vaga, a de que o dinheiro “some”, num dado que a pessoa pode usar para decidir por conta própria. Essa autonomia é o que diferencia a educação financeira de uma lista de regras impostas de fora.
Mesada fixa, por tarefa ou mista: o que cada formato ensina na prática
Não existe um formato certo de mesada. Cada modelo desenvolve habilidades diferentes, e a escolha depende do que a família quer priorizar naquele momento.
- Mesada fixa: o adolescente recebe um valor previsível e aprende a planejar dentro desse limite. O foco é na gestão de um orçamento constante.
- Mesada por tarefa: o valor recebido depende das atividades realizadas, o que conecta esforço e remuneração. O ponto de atenção é que esse modelo pode criar uma lógica transacional nas relações familiares, onde o adolescente só colabora se houver pagamento.
- Formato misto: combina uma base fixa (para cobrir necessidades básicas) com bônus por tarefas extras. Equilibra previsibilidade e incentivo ao esforço.
Qualquer um desses formatos funciona como ferramenta de aprendizado, desde que o hábito de registro esteja presente. Sem anotar o que entra e sai, o adolescente não aprende com nenhum dos três, porque não tem dados para refletir sobre o próprio comportamento.
Conta digital para adolescente: o que checar antes de abrir
A conta digital pode ser uma ferramenta útil para o registro e o acompanhamento do orçamento. Mas ela faz mais sentido depois que o hábito de anotar já existe, não antes. Antes de abrir uma conta para um menor de idade, vale verificar os seguintes pontos:
- Idade mínima exigida pela instituição: o critério varia entre apps e instituições financeiras, por isso convém consultar as condições de cada uma antes de escolher.
- Autorização do responsável legal: obrigatória para menores de 18 anos no Brasil, conforme regulamentação do Banco Central do Brasil.
- Tipo de conta: a conta de pagamento para menor de idade é diferente de uma conta corrente. As condições, os limites e as funcionalidades não são as mesmas.
- Limites de movimentação: muitas instituições permitem que o responsável defina tetos de gasto ou saque, o que pode ser útil durante o processo de aprendizado.
- Cartão adicional versus conta própria do menor: alguns apps oferecem um cartão adicional vinculado à conta do responsável, enquanto outros abrem uma conta própria no nome do menor. As implicações práticas e legais de cada opção são diferentes e merecem atenção antes da decisão.
A conta digital entra como ferramenta de suporte ao registro, nunca como ponto de partida da educação financeira. Abrir uma conta antes de o adolescente ter o hábito de acompanhar o próprio dinheiro tende a não gerar o aprendizado esperado.
Perguntas frequentes sobre educação financeira para adolescentes
Com que idade começar a educação financeira?
O ideal é antes da adolescência, mas nunca é tarde para começar. A partir dos 12 ou 13 anos já é possível introduzir o registro e o orçamento da mesada com resultados concretos. O ponto de entrada é sempre o mesmo: uma semana de anotações antes de qualquer outra conversa sobre dinheiro.
O que ensinar primeiro sobre dinheiro para um adolescente?
O primeiro conceito é o registro: anotar tudo que entra e sai durante uma semana completa. Só depois desse dado em mãos faz sentido falar em orçamento, metas e juros. Começar pelo cartão ou pela conta digital antes do registro costuma não produzir o aprendizado esperado.
Mesada fixa ou por tarefa: qual escolher?
Não há uma resposta única para essa pergunta, porque cada formato desenvolve habilidades diferentes. A mesada fixa ensina planejamento dentro de um valor previsível; a por tarefa conecta esforço e remuneração. O formato misto pode equilibrar os dois objetivos conforme a dinâmica de cada família.
Adolescente pode ter conta digital?
Pode, mas com condições: a autorização do responsável legal é obrigatória para menores de 18 anos no Brasil. A idade mínima aceita e os limites de movimentação variam entre as instituições. Além disso, a conta de pagamento para menor de idade é diferente de uma conta corrente, com regras e funcionalidades próprias.
Como explicar juros para um adolescente?
O caminho mais eficaz é usar números concretos e rotulados como ilustrativos. Mostrar como uma dívida de R$ 100 cresce ao longo de meses com juros compostos torna o conceito tangível. Conectar ao contexto real, como o que acontece se a mesada acabar e o adolescente pedir dinheiro emprestado a alguém que cobra juros, ajuda a dar sentido prático ao conceito. Para aprofundar o tema, vale ler sobre como funciona o cartão de crédito quando chegar a hora de introduzir crédito.
O próximo passo concreto que você pode dar ainda esta semana é propor ao adolescente que anote, durante sete dias, tudo que entra e sai. Sem metas, sem orçamento ainda, só o dado. A partir daí, o orçamento da mesada, a meta com prazo e a explicação sobre juros compostos se encaixam na sequência de forma natural. Quando o adolescente chegar à etapa do crédito, o artigo sobre construir score de crédito do zero pode ser uma boa leitura para fazer juntos.