Se tornar distribuidor de terminais de pagamento no Brasil envolve quatro movimentos centrais: escolher entre atuar como representante autorizado de uma adquirente ou criar uma marca própria, formalizar a empresa com o CNAE adequado, firmar contratos comerciais com credenciadoras e montar uma operação de vendas e suporte técnico. O mercado é robusto: o Banco Central registrou mais de 72 bilhões de transações com instrumentos de pagamento no primeiro semestre de 2025, o que traduz a dimensão real da oportunidade para quem quer entrar nesse setor.
Ao longo deste artigo, você vai encontrar um roteiro completo que cobre os dois modelos de distribuição disponíveis no Brasil, os requisitos legais e regulatórios para operar com segurança, o portfólio de hardware mais relevante, as três principais fontes de monetização e o passo a passo para fechar parcerias com as principais credenciadoras do mercado.
Modelos de negócio para distribuir terminais de pagamento no Brasil
Quem quer atuar na distribuição de terminais de pagamento precisa definir, antes de tudo, o grau de autonomia e investimento que deseja assumir. Dois caminhos se destacam no mercado brasileiro.
Modelo ISO: representante autorizado de uma adquirente
No modelo ISO (Independent Sales Organization), a pessoa distribuidora atua como representante comercial de adquirentes já estabelecidas, como Stone, Cielo, Getnet, Rede, SafraPay e PagBank. A venda dos terminais e a oferta de serviços de pagamento acontecem sob a marca da credenciadora, sem a necessidade de desenvolver tecnologia própria.
A barreira de entrada é menor nesse modelo. O investimento inicial se concentra na formalização da empresa, no capital de giro para as primeiras operações e na estrutura de vendas. Em contrapartida, as margens tendem a ser mais apertadas, pois a adquirente define as condições comerciais e o distribuidor opera dentro de uma faixa de comissionamento pré-negociada.
Esse caminho faz sentido para quem quer testar o mercado, construir uma carteira de clientes e ganhar experiência operacional antes de assumir riscos maiores. A força de uma marca consolidada também facilita a abordagem comercial junto a lojistas que ainda não conhecem a empresa distribuidora.
Modelo white label: terminais com sua própria marca
No modelo white label, a pessoa distribuidora adquire o hardware de fabricantes como PAX, Gertec ou Verifone, integra os terminais via API com subadquirentes ou gateways de pagamento e comercializa os equipamentos sob uma marca própria. Esse modelo exige mais investimento em tecnologia, branding e estrutura operacional.
O controle sobre a operação é maior: a empresa define o portfólio, a política comercial, as taxas cobradas dos lojistas e a experiência do cliente. Isso se traduz em margens mais altas e na possibilidade de construir um ativo de longo prazo com valor de marca. Por outro lado, a responsabilidade sobre suporte técnico, logística e conformidade regulatória recai integralmente sobre a distribuidora.
Esse modelo costuma ser mais adequado para quem já tem experiência no setor de pagamentos, capital disponível para o investimento inicial e uma estratégia clara de nicho ou região de atuação. A escolha entre ISO e white label depende do perfil da operação e dos objetivos de crescimento de cada negócio.
Requisitos legais para se tornar distribuidor de terminais no Brasil
A formalização jurídica é um passo que define a viabilidade de toda a operação. Sem a estrutura correta, contratos com adquirentes e fabricantes de hardware podem ser inviabilizados.
CNAE e estrutura societária adequada
A escolha do CNAE (Classificação Nacional de Atividades Econômicas) impacta diretamente a tributação e o enquadramento da empresa. Para quem atua como representante comercial de adquirentes, o código mais indicado costuma ser o 4619-2/00 (representantes comerciais e agentes do comércio de mercadorias em geral). Para quem comercializa equipamentos eletrônicos, o CNAE 4651-6/01 (comércio atacadista de equipamentos de informática) pode ser mais adequado.
A estrutura societária mais adotada nesse segmento é a LTDA (Sociedade Limitada) ou a SLU (Sociedade Limitada Unipessoal), que permite abertura por uma única pessoa. Ambas possibilitam o enquadramento no Simples Nacional, o que reduz a carga tributária nos primeiros anos de operação. A escolha do regime tributário deve ser feita com apoio de uma pessoa contadora ou advogada especializada, pois impacta o fluxo de caixa da operação.
Regulamentação do Banco Central e normas da ABECS
A Lei 12.865/2013 criou o marco regulatório dos arranjos de pagamento no Brasil e definiu as categorias de Instituições de Pagamento (IPs) sujeitas à autorização do Banco Central. O distribuidor de terminais, em si, não precisa ser uma IP autorizada pelo BACEN. Quem precisa dessa autorização é a adquirente ou subadquirente com quem o distribuidor firma contrato. A operação de distribuição acontece dentro do arranjo de pagamento regulado pela credenciadora.
A ABECS (Associação Brasileira das Empresas de Cartões de Crédito e Serviços) estabelece boas práticas para toda a cadeia, incluindo distribuidores e revendedores. O alinhamento com essas normas contribui para a credibilidade da operação junto a adquirentes e lojistas. Antes de assinar qualquer contrato, vale buscar assessoria jurídica especializada em direito financeiro e meios de pagamento para garantir conformidade desde o início.
Portfólio de hardware: quais terminais de pagamento distribuir
O tipo de terminal que compõe o portfólio define o perfil de clientes que a operação pode atender e as margens de lucro possíveis em cada segmento.
Terminais smart com Android e terminais tradicionais
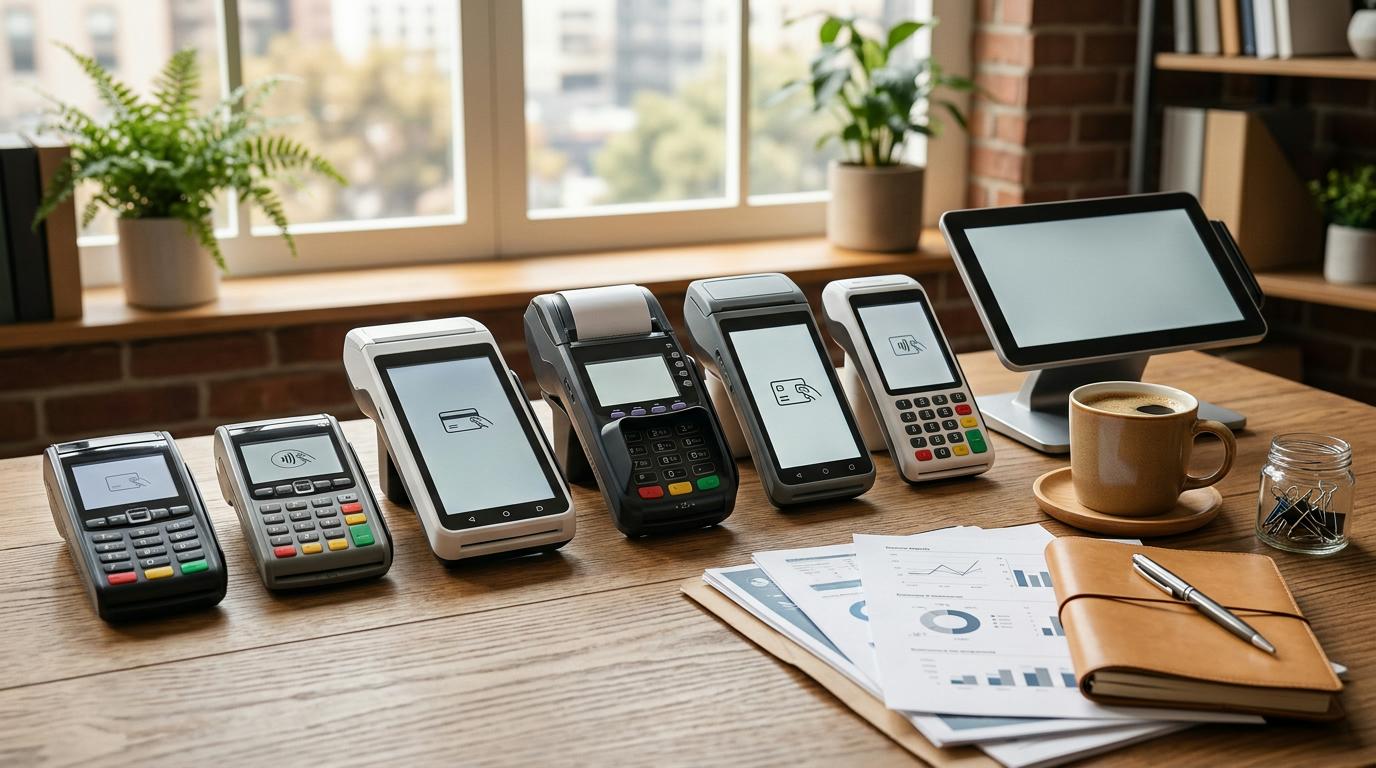
O mercado brasileiro conta com três grandes categorias de hardware para compor um portfólio de distribuição:
- Terminais smart Android (como PAX A920, Gertec GPOS700 e Verifone X990): rodam aplicativos de gestão, emitem NFC, integram Pix e oferecem tela touchscreen. São voltados para varejo médio e grande.
- Terminais tradicionais de balcão e portáteis: modelos com conexão 4G, Wi-Fi ou Ethernet, sem sistema operacional aberto. Atendem a maioria dos pequenos negócios e têm custo de aquisição menor.
- MPOS (pin pads Bluetooth): como PAX D150 e D175, conectados ao celular via app. São a porta de entrada para microempreendedores e vendedores ambulantes, com menor margem unitária, mas grande volume potencial.
A demanda por NFC e integração nativa de Pix cresceu de forma consistente entre os lojistas brasileiros. Terminais que oferecem essas funcionalidades tendem a ter melhor aceitação comercial e menor resistência na venda.
Certificações obrigatórias para operar no Brasil
Nenhum terminal pode operar no Brasil sem as certificações regulatórias exigidas. Os requisitos mínimos são:
- PCI PTS: certifica a segurança física e lógica do dispositivo contra adulterações e fraudes.
- EMV L1 e L2: garantem a leitura correta de cartões com chip conforme o padrão internacional Europay, Mastercard e Visa.
- Homologação da Anatel: obrigatória para qualquer equipamento com comunicação sem fio (4G, Wi-Fi, Bluetooth) comercializado no Brasil.
Terminais sem essas certificações não podem ser integrados aos arranjos de pagamento das adquirentes. Ao negociar com fabricantes, verificar a documentação de conformidade é um passo que não pode ser ignorado.
Como o distribuidor de terminais de pagamento gera receita
A monetização da operação de distribuição vai além da venda pontual de hardware. Há três fontes principais que, combinadas, criam um modelo financeiro mais robusto:
- Venda direta de hardware (Capex): a margem sobre o preço de custo do terminal. Varia conforme o volume de compra negociado com o fabricante e o modelo de equipamento.
- Aluguel ou comodato: o terminal fica com o lojista mediante pagamento de uma mensalidade. Gera receita recorrente previsível e melhora o fluxo de caixa da distribuidora ao longo do tempo.
- Spread sobre o MDR: o MDR (Merchant Discount Rate) é a taxa cobrada do lojista por cada transação. O distribuidor negocia com a adquirente uma faixa de taxa e cobra do lojista um valor ligeiramente acima, ficando com a diferença. Esse spread, multiplicado pelo volume total de transações (TPV) da carteira de clientes, tende a ser a principal fonte de receita a médio e longo prazo.
A escalabilidade do modelo vem do crescimento da base de lojistas ativos. Quanto mais estabelecimentos processam transações por meio da operação do distribuidor, maior o TPV e, consequentemente, maior o ganho recorrente sobre o MDR. Esse efeito de escala é o que diferencia a distribuição de terminais de um negócio puramente transacional.
Passo a passo para fechar parcerias com adquirentes no Brasil
Firmar contratos com credenciadoras exige preparação e uma abordagem estruturada. O roteiro abaixo organiza os principais passos:
- Mapear as credenciadoras com programas de parceria: Stone, Cielo, Rede, Getnet, PagBank, SafraPay e Ton são as principais opções no Brasil. Cada uma tem critérios, regiões prioritárias e condições comerciais distintas.
- Elaborar um plano de negócios: projetar o volume de terminais a ser ativado nos primeiros 12 meses, a região de atuação e o perfil dos lojistas-alvo. Esse documento é o principal instrumento de negociação com as credenciadoras.
- Entrar em contato com o canal de parcerias: a maioria das adquirentes tem portais ou equipes dedicadas a novos distribuidores. Apresentar o plano de negócios com dados concretos aumenta as chances de aprovação.
- Negociar taxas de comissionamento e condições de compra de hardware: definir o spread sobre o MDR, os preços de aquisição dos terminais e as metas de ativação que a credenciadora vai exigir.
- Estruturar o suporte técnico e a logística reversa: ter um processo claro para troca de terminais com defeito e atendimento técnico de primeiro nível é um critério avaliado pelas adquirentes na aprovação do parceiro.
- Definir SLAs e implantar um backoffice de gestão: um dashboard que consolide TPV, comissionamento e status dos terminais ativos é indispensável para escalar a operação com controle.
Por exemplo, o Mercado Pago oferece a linha Point como opção de terminal para revenda, o que pode ser uma alternativa para quem busca diversificar o portfólio com modelos como o Point Mini, o Point Smart e o Point Pro 3. O app do Mercado Pago inclui gestão de vendas integrada, o que pode ser um diferencial na proposta de valor para o lojista. Essa é apenas uma das opções disponíveis no mercado, e a decisão deve considerar as condições comerciais de cada credenciadora.
Perguntas frequentes sobre distribuição de terminais de pagamento
Qual a diferença entre revendedor e distribuidor de terminais de pagamento?
O revendedor compra e revende equipamentos sem vínculo formal com a adquirente, sem acesso a comissionamento sobre MDR e sem responsabilidade sobre suporte técnico. O distribuidor firma um contrato com a credenciadora, assume gestão de estoque, suporte ao lojista e pode ganhar sobre o volume de transações processado pela sua carteira. Essa diferença se traduz em mais responsabilidades operacionais, mas também em margens maiores e receita recorrente.
Preciso de autorização do Banco Central para distribuir maquininhas?
O distribuidor de terminais não precisa ser uma Instituição de Pagamento autorizada pelo Banco Central. A autorização do BACEN é exigida para adquirentes e subadquirentes, que são as entidades que processam as transações dentro do arranjo de pagamento. O distribuidor opera sob o guarda-chuva regulatório da credenciadora com quem tem contrato. Ainda assim, é necessário ter o CNAE adequado e seguir as boas práticas da ABECS para garantir conformidade.
Quanto custa para começar a distribuir terminais de pagamento?
O investimento inicial varia conforme o modelo escolhido. No modelo ISO, os custos se concentram na formalização da empresa e no capital de giro para as primeiras operações, o que representa uma barreira de entrada menor. No modelo white label, é preciso considerar a aquisição de hardware, o desenvolvimento ou contratação de integrações via API e o investimento em branding. Para ter uma estimativa precisa, o caminho mais indicado é solicitar propostas às credenciadoras e fabricantes de interesse.
É possível distribuir terminais de mais de uma adquirente ao mesmo tempo?
Depende do contrato firmado com cada credenciadora. Alguns acordos têm cláusula de exclusividade, enquanto outros permitem atuação multimarca. Ter mais de uma bandeira no portfólio pode ampliar o alcance comercial e reduzir a dependência de uma única parceira, mas exige uma estrutura operacional mais robusta para gerenciar contratos, metas e suporte de forma paralela.
Quem está montando um portfólio de terminais para distribuição pode considerar os modelos da linha Point do Mercado Pago como uma das opções disponíveis no mercado brasileiro. O Point Mini, o Point Smart e o Point Pro 3 atendem perfis diferentes de lojistas, e o app do Mercado Pago oferece gestão de vendas integrada que pode agregar valor na proposta comercial para os estabelecimentos da sua carteira. Vale comparar condições com outras credenciadoras e escolher a combinação que melhor se encaixa na estratégia da sua operação.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299